【わかりやすい】節税対策の基本 | 効果的な節税方法を徹底解説!
この記事は9年以上前に書いたものです。制度や料金などは変わっている可能性があるので、最新の情報もあわせて確認してください。
この記事の目次
- 節税対策ってぶっちゃけ何!?節税対策の基本を解説!
- 節税対策とは法律の範囲内で払う税金を少なくすること
- 【簡単&お得&資産運用もできる!】節税対策の方法を徹底解説!
- 【知らないと損!】手続きするだけでできる控除関係の節税対策
- 税額控除
- 所得控除
- 少額でできるお得な6つの節税対策
- (1)ふるさと納税
- (2)確定拠出年金
- (3)NISA
- (4)不動産投資
- (5)株式投資
- (6)金・プラチナ投資
- 事業主向けの5つの節税対策
- (1)青色申告
- (2)経営セーフティ共済(中小企業倒産防止共済)
- (3)小規模企業共済
- (4)中小企業退職金共済
- (5)見落としがちな節税対策できる経費
- 節税対策をする上での注意点
- 資産構築と節税対策って結局どう関係あるの?総まとめ
節税対策ってぶっちゃけ何!?節税対策の基本を解説!
「何か年々取られる税金が増えてない?」
あなたはそんな風に感じたことはないでしょうか?ご存知の通り、大増税時代といわれるような今の時代では税の負担がどんどん重くなっています。
そのため、収入が少しばかり増えたとしても、納める税金が増えているがために収入が上がっている実感が持てないのが現状です。
しかしながら、実は同じ収入であっても人によって支払う税金が異なっているのはご存知ですか?
もちろん、収入に比例して本来掛かる税金は変わってきますが、条件によって個々人で支払う税金額は異なってくるのです。
では、なぜ人によって支払う税金が異なるのか?それは『節税対策』をしているかどうかです。
節税対策とは法律の範囲内で払う税金を少なくすること
節税対策とは、文字通り税金を節約することですが、節約するといってもどんな手を使っても良いというわけではありません。
節税対策はあくまでも「法律の範囲内」で支払う税金を少なくすることです。
法律を超えた違法な方法で税金を少なくしようとすることは『脱税』になってしまうため注意しなければなりません。
節税と脱税、文字にすると似ていますが性質は大きく異なるので意味を履き違えないようにしましょう。
【簡単&お得&資産運用もできる!】節税対策の方法を徹底解説!
では、支払う税金を少なくする節税対策にはどんな方法があるのかを見ていきましょう。
まず、節税対策には大きく分けると、
- 手続きだけでできる控除関係の節税対策
- 少額でできるお得な節税対策
- 事業者向けの節税対策
があります。
それでは、それぞれの節税対策をより詳しく見ていきましょう。
【知らないと損!】手続きするだけでできる控除関係の節税対策
まずは、手続きするだけで簡単にできる控除関係の節税対策からご紹介していきます。
知っているかどうかだけですので、もし知らなかったらハッキリ言ってただただ損をしていますよ。
一口に控除といっても、
納税額から控除される『税額控除』と
税額の元となる所得から控除される『所得控除』
の2種類があります。
税額控除
- 住宅ローン減税・・・住宅ローンを組んでマイホームを購入した場合に残額の1%を税額から控除できる
所得控除
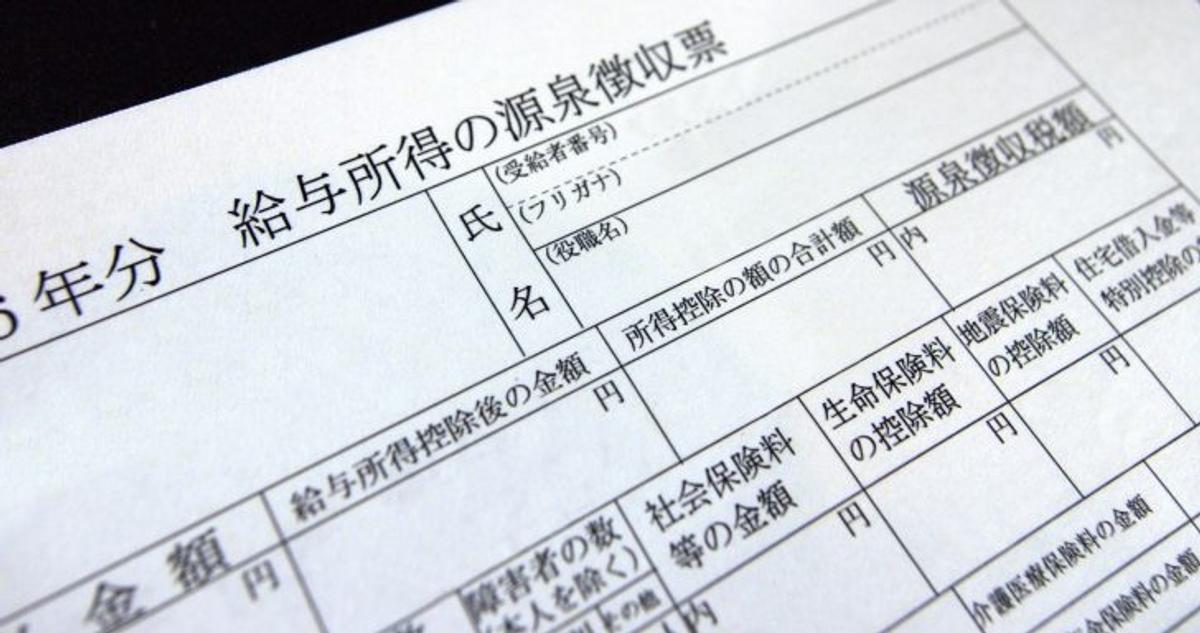
- 医療費控除・・・1年間に負担した医療費が10万円を超えた場合に超えた分を所得から控除できる
- 保険料控除・・・生命保険や地震保険などの払い込んだ保険料に応じて所得から控除できる
- 配偶者控除・・・配偶者の所得が103万円以下の場合に最大38万円まで納税者の所得から控除できる
- 扶養控除・・・16歳以上の扶養する親族の所得が103万円以下の場合に最大38万円まで納税者の所得から控除できる
- 障害者控除・・・本人または扶養する配偶者や親族に障害者がいる場合に一定の金額を所得から控除できる
- 雑損控除・・・災害や盗難などによって損害を受けた場合に損失の一部を所得から控除できる
- 特定支出控除・・・業務に関わるような資格取得、書籍購入、スーツの購入などに掛かった費用を所得から控除できる
少額でできるお得な6つの節税対策
(1)ふるさと納税
引用元:http://www.satofull.jp/static/special/bulk/kyushu_beef_brands.php
少額でできるお得な節税対策としてまず始めにご紹介するのが、『ふるさと納税』です。
ふるさと納税とは、本来納付すべき税金の一部を自分が好きな地域に寄附することができる仕組みであり、自己負担の2,000円を除いた全額が税額から控除されます。
ただし、いくらでも寄附できるというわけではなく寄附できる金額は年収に応じて上限が決まっているので予めチェックすることが必要です。
| 年収 | 目安となる寄附額 (夫婦と子供がいる場合) | 目安となる寄附額でもらえる オススメのお礼の品 |
| 300万円 | 11,000円 | |
| 600万円 | 60,000円 | |
| 1,000万円 | 156,000円 |
より細かく自分がいくらまで寄附できるかを知りたい場合は、ふるさと納税サイト『さとふる』でシミュレーションすることが可能です。
また、ふるさと納税はただ税額を控除できるだけでなく、寄附をしたことによるお礼の品がもらえることが人気の理由です。
(お礼の品の例)
- 高級肉
- お米
- うなぎ
- 海鮮
- カニ
- お酒
- 家電
- 旅行券&航空券
- etc.
税額を控除できる上に上記のような品物までもらえるのですから、節税対策として活用しない手はありません。
ただし、最近ではお礼の品が高価過ぎるなどの問題もあり、今後ルールが厳しくなっていく可能性が高いですので、気になる方は早めに行動される方が良いでしょう。
(2)確定拠出年金
引用元:https://dc.rakuten-sec.co.jp/about/
確定拠出年金には企業型と個人型とありますが、ここでは個人型の確定拠出年金についてご紹介していきます。
個人型確定拠出年金(個人型DC)はiDeCo(イデコ)という愛称で呼ばれ、月々5,000円から国内外の株式や債券などを運用し、その成果を60歳から年金や退職金として受け取れる制度です。
従来は自営業者や企業年金のないサラリーマンのみが加入できる制度でしたが、2017年1月からは公務員や企業年金のあるサラリーマン、専業主婦なども加入できるようになったため注目度が高まっています。
この個人型確定拠出年金は、
毎月の掛け金・・・全額所得控除
資産運用時・・・運用益は非課税
老後の受取時・・・各種控除が適用
と、税制において非常に優遇されているのが特徴です。
ただし、一度加入すると掛け金の変更は可能であるものの、60歳まで解約することができないため注意が必要です。
(3)NISA
引用元:http://www.jsda.or.jp/nisa/
NISAとは『少額投資非課税制度』のことであり、1年に120万円までの売却益や配当金・分配金が全額非課税(5年間)となります。
NISAを始めるにはNISA口座が必要となり、NISA口座を開設できるのは日本に住む20歳以上となっています。
なお、その年に開設・利用できるNISA口座は一人1口座のみとなっています。
投資対象は国内外の株式と公募株式投信であり、NISAで新規投資ができるのは2023年までですので、注意が必要です。
NISAは確定拠出年金とは異なり、途中解約することもできるため比較的自由度の高い運用方法であり、2016年からは未成年者を対象としたジュニアNISAも誕生しており、ぜひうまく活用したいところです。
(4)不動産投資
資産構築を考えた際に不動産投資を思い浮かべる方も少なくないかと思います。
不労所得のイメージが強く、特に会社員の方などであれば大家になって脱サラしたいと考える方も少なくないでしょう。
そのような不動産投資が節税対策としても効果があり、所得税や住民税を減らすことが可能です。
なぜ不動産投資によって所得税や住民税が減るかというと確定申告で『損益通算』が可能だからです。
損益通算とは不動産投資で赤字だった場合に給料による所得を減らすことができるものであり、その結果所得税が戻ってくることになります。
また、住民税は所得税の納税額を元に算出されるため、所得税が減ることで住民税も減らすことができます。
さらに不動産投資は相続税対策としても効果があります。
それは現金預金や株式などの時価で評価される相続財産はほぼ全額が相続財産となる一方で、不動産投資をした場合は土地なら7~8割、建物なら3~7割という形になるため、割り引かれている部分が相続財産とならないため節税になるからです。
ただし、不動産投資は当然ながらリスクもあるため、節税対策を目的に不動産投資をするというよりも、不動産投資を検討している方が不動産投資のメリットの一つに節税効果があると捉えておいた方が良いでしょう。
(5)株式投資
投資において定番の株式投資ですが、この株式投資でも節税対策は可能です。
株式投資は当然ながら値上がりすることもあれば値下がりすることもありますよね。
このように値下がりで損した時には、先程の不動産投資と同じように確定申告で損益通算をすることで税金を減らすことができるのです。
仮に、A社の株で50万円の利益が出た場合、20%の税率が掛かることで10万円の税金が発生します。
一方、B社の株で30万円の損失が出た場合、こちらは赤字なので税金は発生しません。
このまま何もしなければ10万円の税金を払うことになりますが、
損益通算をすることで利益は50万円-30万円=20万円となり、これに20%の税率を掛けると税金は4万円となります。
つまり、損益をしたことで本来10万円だったはずの税金が4万円で済むこととなり、6万円節税できたということです。
株式投資をする上で値上がりすることもあれば値下がりすることもあるのは当然のことですから、損益通算で節税対策ができるということはぜひ覚えておきましょう。
(6)金・プラチナ投資
引用元:http://www.material.co.jp/jp/ig100_kw2.php
資産のひとつとして金やプラチナで持たれている方もいらっしゃると思いますが、この金やプラチナで節税対策ができるのはご存知でしたか?
実は金やプラチナを売却する際に、売却益の50万円までは特別控除として控除されるのです。
また長期保有(5年以上)の場合、課税される譲渡所得金額が半分に優遇されます。
例1:購入後5年以内に売却
売却金額 -(取得金額+譲渡費用)- 特別控除 = 譲渡所得金額
例)3年前に200万円で購入、300万円で売却した場合。
300万円-200万円-50万円 = 譲渡所得50万円
例2:購入後5年超で売却
売却金額 -(取得金額+譲渡費用)- 特別控除)×1/2 = 譲渡所得金額
例)10年前に200万円で購入し300万円で売却した場合。
(300万円-200万円-50万円)×1/2 = 譲渡所得25万円
さらに、贈与金額110万円までは贈与税が控除になります。
なお、金・プラチナ投資においても損失が発生した場合には確定申告で損益通算をすることができますので、節税対策の一つとして頭に入れておくと良いでしょう。
事業主向けの5つの節税対策
ここまでは主に個人の節税方法をご紹介してきましたが、事業主向けの節税対策についても代表的なものをご紹介していきます。
(1)青色申告
事業主向けの節税対策として基本中の基本ともいえるのが、『青色申告』です。
青色申告のメリットは何といっても、所得から最大65万円控除できることです。
確定申告には青色申告と白色申告がありますが、手間の面から考えても白色申告にメリットはほとんどありません。
というのも、白色申告は税額控除の特典がない代わりに以前は帳簿を記帳する必要がありませんでしたが、2014年度からは帳簿への記帳やそれに関係する書類の保管が義務付けられているからです。
青色申告では複式簿記による記帳が必要になりますが、今は簡単に使える会計ソフトが増えておりそれほど難しいことはありませんので、ぜひ青色申告で節税対策を行いましょう。
(2)経営セーフティ共済(中小企業倒産防止共済)
経営セーフティ共済(中小企業倒産防止共済)とは取引先が倒産したことによる連鎖倒産を防ぐために貸付を行う制度です。
年間240万円(累計最大800万円)までの掛け金を全額経費計上できる上に掛金に応じて貸付を受けることもできます。
また、解約をした際には掛け金も戻ってきます。
ただし、40ヶ月以上継続していないと元本割れしてしまうため、長期間入ることが前提となっています。
もしもの場合に備えることができる上に、年間240万円以上の所得圧縮ができるためぜひとも活用したい節税対策の方法です。
(3)小規模企業共済
小規模企業共済は、掛け金を払い込む時と共済金を受け取る時の両方で節税効果を得られることができるのが特徴です。
毎月の掛け金は1,000円~7万円までの範囲で自由に選ぶことができ、掛け金は全額所得控除の対象となります。
例えば、課税される所得金額が1,000万円で毎月の掛け金の月額が7万円の場合、367,000円の節税効果があります。
引用元:http://www.smrj.go.jp/
共済金を一括で受け取る場合には退職所得扱いに、
分割で受け取る場合には公的年金等の雑所得扱いとなります。
このように、将来に備えながら節税対策もできる小規模企業共済は非常にメリットが大きい節税対策といえるでしょう。
(4)中小企業退職金共済
中小企業退職金共済は、昭和34年に中小企業退職金共済法に基づき設けられた中小企業のための国の退職金制度です。
中小企業退職金共済では従業員ごとに5,000円から30,000円(パートタイマーなどの短時間労働者は2,000円から4,000円)の掛け金を選ぶことができ、法人企業の場合は損金として、個人企業の場合は必要経費として、掛け金が全額非課税となります。
中小企業退職金共済を利用することで、安全・確実・有利に退職金制度が手軽に作ることができる上に節税対策としても効果があるため上手に活用してみてはいかがでしょうか。
(5)見落としがちな節税対策できる経費
税金が掛かる所得を減らすためには、経費を漏れなくしっかり計上することが基本となります。
そのため、見落としてしまっている経費がないかどうかをチェックしてみましょう。
- 交際費・・・仕事に関わるもの(取引先への慶弔費、手土産代、お歳暮等) ※法人だけでなく個人事業主も可
- 旅費交通費・・・視察旅行、打ち合わせ、情報収集のための遠出に掛かった交通費。 ※旅費規程を作成し出張日当を支給するようにしておけば、その日当分についても経費計上可能
- 支払利息・・・事業資金の借入金や経費のローンの利子。 ※プライベート資金と一緒に借り入れた場合は要按分
- 修繕費・・・建物や備品、機械などに掛かる保守・メンテナンス費用。 ※コピー機などのリース資産も可
- 地代家賃・・・自宅で仕事場として使っているスペース。※要按分
- 支払手数料・・・事務所を借りた際の仲介手数料や20万円以内の礼金や更新料。
- 通信費・・・インターネットや携帯電話等の料金。※要按分
なお、経費を計上する上での注意点として、
ビジネスに関する支出であることをしっかり証明できるように領収書やレシートは必ずもらうようにすることが大切です。
また、接待の日時や相手の所属・名前をメモしておくことも忘れないようにしましょう。
そして、ビジネスとプライベートが混同している場合にはしっかりと区分する必要があります。
ここまでご覧頂き、見落としている経費はありませんでしたか?
一見手間のように感じるかもしれませんが、これらを見直すことで節税対策につながりますので日頃から経費に対する意識を高めるようにしていくことが大切です。
節税対策をする上での注意点
ここで、さらに注意しなければならないことがあります。
それは「節税対策に固執し過ぎないこと」です。
誰しも支払う税金は少なくしたいと考えるかと思いますが、
たとえば高級車を購入したり、必要のない経費を使ったりするようなお⾦の出て⾏く節税を繰り返していると税⾦より多い⾦額の経費を⽀出するため、資金繰りが悪化することになり手元にお⾦が残らなくなってしまいます。
節税対策にこだわるあまり税金を減らすことだけが目的になってしまわないように注意しなければなりません。
節税対策の基本はお金を残すことが第一です。
資産構築と節税対策って結局どう関係あるの?総まとめ
ご承知の通り、私達の生活には税金が深く関わっています。
また、大増税時代といわれるように、今後ますます税金の負担は増えていくことは確実です。
- 消費税増税
- 給与所得控除の縮小
- 配偶者控除の見直し
- etc.
収入が増えれば当然ながら税金も増えるため、単に収入を増やすだけでは不十分であり、いかに支払う税金を抑えるか?ということが大切になってきます。
そのため、資産構築をする上では税金を抑える節税知識は必要不可欠であり、手続きだけでできるような節税対策は当然ながら、投資で資産を増やしていくと同時に節税対策も行うことで資産を守っていくことが大切です。
節税対策というと難しいように感じてしまうかもしれませんが、当サイトで今後より詳しく紹介していきますので、正しい知識を身につけて払うべき税金を抑えて資産構築を目指していきましょう。